Domain quick-win.de kaufen?
Wir ziehen mit dem Projekt
quick-win.de um.
Sind Sie am Kauf der Domain
quick-win.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain quick-win.de kaufen?
Wann Körperschaftsteuer und wann Gewerbesteuer?
Die Körperschaftsteuer wird auf das Einkommen von juristischen Personen wie Kapitalgesellschaften oder Vereinen erhoben. Sie wird auf bundesweiter Ebene festgelegt und betrifft somit alle Unternehmen, die in Deutschland ansässig sind. Die Gewerbesteuer hingegen wird von den Gemeinden erhoben und richtet sich nach dem Gewerbeertrag eines Unternehmens. Sie betrifft vor allem Einzelunternehmen, Personengesellschaften und Kapitalgesellschaften, die Gewinne aus gewerblicher Tätigkeit erzielen. Unternehmen müssen sowohl Körperschaftsteuer als auch Gewerbesteuer zahlen, wenn sie die entsprechenden Voraussetzungen erfüllen. **
Wer zahlt Gewerbesteuer und Körperschaftsteuer?
Gewerbesteuer wird von Gewerbetreibenden und Unternehmen gezahlt, die in Deutschland einen Gewerbebetrieb führen. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens. Körperschaftsteuer hingegen wird von Kapitalgesellschaften wie GmbHs und AGs gezahlt. Auch hier richtet sich die Höhe nach dem Gewinn des Unternehmens. Beide Steuern dienen der Finanzierung von öffentlichen Aufgaben auf kommunaler und bundesweiter Ebene. Unternehmen sind somit verpflichtet, einen Beitrag zur Finanzierung des Gemeinwesens zu leisten. **


Ähnliche Suchbegriffe für Körperschaftsteuer--Gewerbesteuer--Umsatzsteuer-Erklärung-2023
Top-Angebote
Produkte zum Begriff Körperschaftsteuer--Gewerbesteuer--Umsatzsteuer-Erklärung-2023:
-
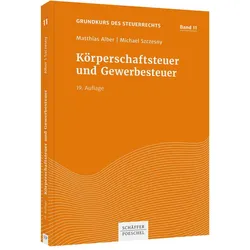
Körperschaftsteuer und Gewerbesteuer, Fachbücher von Matthias AlberUmfassend erläutert der Band alle wichtigen Grundbegriffe, Grundlagen und systematischen Zusammenhänge der beiden Rechtsgebiete. Eine Fülle von praxisnahen Beispielen und Übungsfällen unterstützt die gezielte Vorbereitung auf Klausuren und mündliche Prüfungen. Die 19. Auflage wurde hinsichtlich Gesetzgebung, Rechtsprechung und Verwaltungsmeinung umfassend aktualisiert.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Veranlagungshandb. Körperschaftsteuer 2, FachbücherDas Veranlagungshandbuch Körperschaftsteuer 2021 informiert umfassend zum Körperschaftsteuerrecht und wichtigen Nachbargebieten. Das Körperschaftsteuergesetz wird in zwei Fassungen abgedruckt, zunächst mit dem aktuellen Rechtsstand Anfang 2022. Daran schliesst sich der Gesetzestext in der für den Veranlagungszeitraum 2021 verbindlichen Fassung an. Dabei sind den einzelnen Paragraphen jeweils zugeordnet: die Vorschriften der Körperschaftsteuer-Durchführungsverordnungen, die entsprechenden Abschnitte der geltenden Körperschaftsteuer-Richtlinien mit den amtlichen Hinweisen, Übersichten über die in den Anlagen zusammengestellten aktuellen Verwaltungsanweisungen sowie die Leitsätze aktueller und wichtiger Gerichtsentscheidungen, vor allem solcher, die in den amtlichen Hinweisen nicht aufgeführt sind. Die in den Anlagen zusammengestellten Verwaltungsanweisungen umfassen neben den amtlichen Hinweisen unter anderem auch Erlass der Länderfinanzministerien, Verfügungen der Oberfinanzdirektionen sowie nicht im Bundessteuerblatt veröffentlichte Schreiben des BMF. Für die Körperschaftsteuer-Veranlagung bedeutsame andere Gesetze werden im Anhang wiedergegeben. Auch zu diesen Gesetzen sind wichtige Urteile und Verwaltungsanweisungen zusammengestellt. Die Vorteile des Veranlagungshandbuchs auf einen Blick: hilfreich, da alle Gesetzesänderungen durch Randstriche gekennzeichnet sind; übersichtlich, dank anschaulicher Abbildungen und strukturierter Tabellen; praxisbewährt, in handlichem, kompaktem und stabilem Buchformat. Mit dem Handbuch erhalten Sie Zugang zur zugehörigen Online-Fassung mit den Inhalten der Jahrgänge 2008 bis 2021. Mit dem Zugriff auf den aktuellen Jahrgang sowie zurückliegende Veranlagungszeiträume steht eine umfangreiche Ergänzung des aktuellen Handbuches zur Verfügung.35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
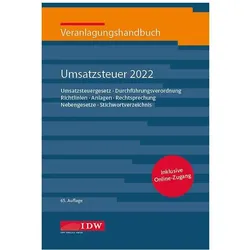
Veranlagungshandb. Umsatzsteuer 2022, FachbücherDas Veranlagungshandbuch Umsatzsteuer 2022 ist ein umfassendes Nachschlagewerk, das eine klare Orientierung im komplexen deutschen Umsatzsteuerrecht bietet. Es enthält die relevanten Gesetze, Verordnungen und Erlassungen, die für die praktische Anwendung unerlässlich sind. Der Band umfasst das Umsatzsteuergesetz, die Durchführungsverordnung zum UStG sowie den Umsatzsteuer-Anwendungserlass. Zudem werden die neuesten Entscheidungen des Europäischen Gerichtshofs (EuGH), des Bundesfinanzhofs (BFH) und der Finanzgerichte berücksichtigt. Die Aktualität des Handbuchs wird durch die Einbeziehung der jüngsten Änderungen und BMF-Schreiben gewährleistet, die bis zum Redaktionsschluss im Februar 2023 veröffentlicht wurden. Mit über 2400 Seiten bietet dieses Fachbuch eine detaillierte und strukturierte Übersicht über die wesentlichen Aspekte des Umsatzsteuerrechts und ist somit ein unverzichtbares Hilfsmittel für Fachleute in diesem Bereich.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Spezialwissen Umsatzsteuer, Schulbücher von Ralf SikorskiDas Buch "Spezialwissen Umsatzsteuer" bietet eine umfassende und anschauliche Darstellung der umsatzsteuerlichen Besonderheiten. Verfasst von Ralf Sikorski, richtet sich dieses Schulbuch an Lernende, die sich intensiv mit den komplexen Aspekten der Umsatzsteuer auseinandersetzen möchten. Die zweite Auflage, die im Jahr 2026 veröffentlicht wurde, enthält zahlreiche Übersichten und praxisnahe Beispiele, die das Verständnis der Materie erleichtern. Mit 237 Seiten bietet das Buch eine fundierte Grundlage für das Studium und die Anwendung der Umsatzsteuer in verschiedenen Kontexten. Der kartonierte Einband sorgt für eine angenehme Handhabung und Langlebigkeit. Dieses Werk ist in deutscher Sprache verfasst und eignet sich sowohl für den Unterricht als auch für die individuelle Weiterbildung.54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist der Unterschied zwischen Körperschaftsteuer und Gewerbesteuer?
Was ist der Unterschied zwischen Körperschaftsteuer und Gewerbesteuer? **
-
Wird Gewerbesteuer vom Gewinn abgezogen?
Die Gewerbesteuer wird nicht direkt vom Gewinn abgezogen, sondern ist eine separate Steuer, die auf den Gewerbeertrag eines Unternehmens erhoben wird. Der Gewerbeertrag wird aus dem Gewinn des Unternehmens vor Abzug der Gewerbesteuer und einiger Hinzurechnungen und Kürzungen berechnet. Die Höhe der Gewerbesteuer richtet sich nach dem Gewerbesteuermessbetrag, der auf Basis des Gewerbeertrags ermittelt wird. Unternehmen müssen die Gewerbesteuer zusätzlich zur Einkommensteuer zahlen. **
-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
-
Wird die Gewerbesteuer vom Umsatz oder Gewinn?
Die Gewerbesteuer wird in Deutschland nicht direkt vom Umsatz oder Gewinn berechnet, sondern basiert auf dem Gewerbeertrag eines Unternehmens. Der Gewerbeertrag wird aus dem Gewinn ermittelt, der in der Steuerbilanz ausgewiesen wird, und unterliegt bestimmten Hinzurechnungen und Kürzungen. Somit ist die Gewerbesteuer eine Steuer auf die wirtschaftliche Leistungsfähigkeit eines Unternehmens. Sie wird von den Gemeinden erhoben und ist eine der wichtigsten Einnahmequellen für die kommunalen Haushalte. **
Wie hoch ist die Gewerbesteuer vom Gewinn?
Die Höhe der Gewerbesteuer vom Gewinn hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Gewerbeertrag, dem Hebesatz der jeweiligen Gemeinde und eventuellen Freibeträgen. Der Gewerbeertrag wird aus dem Gewinn des Unternehmens ermittelt, wobei bestimmte Betriebsausgaben abgezogen werden dürfen. Anschließend wird der Gewerbeertrag mit dem individuellen Hebesatz der Gemeinde multipliziert, um die konkrete Höhe der Gewerbesteuer zu berechnen. Es ist daher ratsam, sich an einen Steuerberater zu wenden, um die genaue Höhe der Gewerbesteuer für das eigene Unternehmen zu ermitteln. **
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem muss er seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und die entsprechenden Steuern entrichten. Darüber hinaus ist er verpflichtet, die Gewerbesteuer zu ermitteln, zu zahlen und in der Gewerbesteuererklärung zu deklarieren. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Körperschaftsteuer--Gewerbesteuer--Umsatzsteuer-Erklärung-2023:
-
Körperschaftsteuer-, Gewerbesteuer-, Umsatzsteuer-Erklärung 2023, Ratgeber von Andreas Kümpel, Björn Claudy, Frank HenselerSchritt für Schritt durch die offiziellen Formulare. Die ideale Hilfestellung für die Körperschaftsteuer-, Gewerbesteuer- und Umsatzsteuererklärungen. Weitere Informationen zu Rechtsprechung und Finanzverwaltung, Musterfälle, praktische Tipps, Berechnungs- und Prüfungspläne, relevante Rechtsmaterialien und die Erklärungsvordrucke runden den Leitfaden ab. Nachschlagewerk und ideale Unterstützung beim Ausfüllen der Formulare. Schritt-für-Schritt-Anleitung durch die Formulare für Körperschaftsteuer, Gewerbesteuer und Umsatzsteuererklärungen. Darstellung aller bewertungsrelevanten Gesetzesänderungen.114,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Körperschaftsteuer-,Gewerbesteuer-,Umsatzsteuer-Erklärung2025, Fachbücher von Frank Henseler, Andreas Kümpel, Björn ClaudyDas Fachbuch "Körperschaftsteuer-, Gewerbesteuer-, Umsatzsteuer-Erklärung 2025" bietet eine umfassende und praxisnahe Anleitung zur Erstellung der relevanten Steuererklärungen für das Jahr 2025. Es dient als wertvoller Ratgeber für Unternehmen und Steuerberater, die sich in der komplexen Materie der Steuererklärungen zurechtfinden möchten. Der Inhalt umfasst detaillierte Erläuterungen zu den amtlichen Vordrucken, aktuelle Gesetzesänderungen sowie wichtige Informationen aus der Rechtsprechung und Finanzverwaltung. Besondere Schwerpunkte liegen auf der Körperschaftsteuer-Erklärung, der Gewerbesteuer und der Umsatzsteuer, wobei auch die neuen Regelungen für Kleinunternehmer berücksichtigt werden. Das Buch enthält zahlreiche Beispielsfälle, Praxishinweise und Berechnungs- sowie Prüfungsschemata, die den Leser bei der korrekten Erstellung der Erklärungen unterstützen. Mit seinen 1012 Seiten bietet es eine umfassende Ressource für alle, die sich mit den steuerlichen Anforderungen des Jahres 2025 auseinandersetzen müssen.144,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Körperschaftsteuer und Gewerbesteuer, Fachbücher von Matthias AlberUmfassend erläutert der Band alle wichtigen Grundbegriffe, Grundlagen und systematischen Zusammenhänge der beiden Rechtsgebiete. Eine Fülle von praxisnahen Beispielen und Übungsfällen unterstützt die gezielte Vorbereitung auf Klausuren und mündliche Prüfungen. Die 19. Auflage wurde hinsichtlich Gesetzgebung, Rechtsprechung und Verwaltungsmeinung umfassend aktualisiert.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Veranlagungshandb. Körperschaftsteuer 2, FachbücherDas Veranlagungshandbuch Körperschaftsteuer 2021 informiert umfassend zum Körperschaftsteuerrecht und wichtigen Nachbargebieten. Das Körperschaftsteuergesetz wird in zwei Fassungen abgedruckt, zunächst mit dem aktuellen Rechtsstand Anfang 2022. Daran schliesst sich der Gesetzestext in der für den Veranlagungszeitraum 2021 verbindlichen Fassung an. Dabei sind den einzelnen Paragraphen jeweils zugeordnet: die Vorschriften der Körperschaftsteuer-Durchführungsverordnungen, die entsprechenden Abschnitte der geltenden Körperschaftsteuer-Richtlinien mit den amtlichen Hinweisen, Übersichten über die in den Anlagen zusammengestellten aktuellen Verwaltungsanweisungen sowie die Leitsätze aktueller und wichtiger Gerichtsentscheidungen, vor allem solcher, die in den amtlichen Hinweisen nicht aufgeführt sind. Die in den Anlagen zusammengestellten Verwaltungsanweisungen umfassen neben den amtlichen Hinweisen unter anderem auch Erlass der Länderfinanzministerien, Verfügungen der Oberfinanzdirektionen sowie nicht im Bundessteuerblatt veröffentlichte Schreiben des BMF. Für die Körperschaftsteuer-Veranlagung bedeutsame andere Gesetze werden im Anhang wiedergegeben. Auch zu diesen Gesetzen sind wichtige Urteile und Verwaltungsanweisungen zusammengestellt. Die Vorteile des Veranlagungshandbuchs auf einen Blick: hilfreich, da alle Gesetzesänderungen durch Randstriche gekennzeichnet sind; übersichtlich, dank anschaulicher Abbildungen und strukturierter Tabellen; praxisbewährt, in handlichem, kompaktem und stabilem Buchformat. Mit dem Handbuch erhalten Sie Zugang zur zugehörigen Online-Fassung mit den Inhalten der Jahrgänge 2008 bis 2021. Mit dem Zugriff auf den aktuellen Jahrgang sowie zurückliegende Veranlagungszeiträume steht eine umfangreiche Ergänzung des aktuellen Handbuches zur Verfügung.35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Körperschaftsteuer und wann Gewerbesteuer?
Die Körperschaftsteuer wird auf das Einkommen von juristischen Personen wie Kapitalgesellschaften oder Vereinen erhoben. Sie wird auf bundesweiter Ebene festgelegt und betrifft somit alle Unternehmen, die in Deutschland ansässig sind. Die Gewerbesteuer hingegen wird von den Gemeinden erhoben und richtet sich nach dem Gewerbeertrag eines Unternehmens. Sie betrifft vor allem Einzelunternehmen, Personengesellschaften und Kapitalgesellschaften, die Gewinne aus gewerblicher Tätigkeit erzielen. Unternehmen müssen sowohl Körperschaftsteuer als auch Gewerbesteuer zahlen, wenn sie die entsprechenden Voraussetzungen erfüllen. **
-
Wer zahlt Gewerbesteuer und Körperschaftsteuer?
Gewerbesteuer wird von Gewerbetreibenden und Unternehmen gezahlt, die in Deutschland einen Gewerbebetrieb führen. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens. Körperschaftsteuer hingegen wird von Kapitalgesellschaften wie GmbHs und AGs gezahlt. Auch hier richtet sich die Höhe nach dem Gewinn des Unternehmens. Beide Steuern dienen der Finanzierung von öffentlichen Aufgaben auf kommunaler und bundesweiter Ebene. Unternehmen sind somit verpflichtet, einen Beitrag zur Finanzierung des Gemeinwesens zu leisten. **
-
Was ist der Unterschied zwischen Körperschaftsteuer und Gewerbesteuer?
Was ist der Unterschied zwischen Körperschaftsteuer und Gewerbesteuer? **
-
Wird Gewerbesteuer vom Gewinn abgezogen?
Die Gewerbesteuer wird nicht direkt vom Gewinn abgezogen, sondern ist eine separate Steuer, die auf den Gewerbeertrag eines Unternehmens erhoben wird. Der Gewerbeertrag wird aus dem Gewinn des Unternehmens vor Abzug der Gewerbesteuer und einiger Hinzurechnungen und Kürzungen berechnet. Die Höhe der Gewerbesteuer richtet sich nach dem Gewerbesteuermessbetrag, der auf Basis des Gewerbeertrags ermittelt wird. Unternehmen müssen die Gewerbesteuer zusätzlich zur Einkommensteuer zahlen. **
Ähnliche Suchbegriffe für Körperschaftsteuer--Gewerbesteuer--Umsatzsteuer-Erklärung-2023
-
Veranlagungshandb. Umsatzsteuer 2022, FachbücherDas Veranlagungshandbuch Umsatzsteuer 2022 ist ein umfassendes Nachschlagewerk, das eine klare Orientierung im komplexen deutschen Umsatzsteuerrecht bietet. Es enthält die relevanten Gesetze, Verordnungen und Erlassungen, die für die praktische Anwendung unerlässlich sind. Der Band umfasst das Umsatzsteuergesetz, die Durchführungsverordnung zum UStG sowie den Umsatzsteuer-Anwendungserlass. Zudem werden die neuesten Entscheidungen des Europäischen Gerichtshofs (EuGH), des Bundesfinanzhofs (BFH) und der Finanzgerichte berücksichtigt. Die Aktualität des Handbuchs wird durch die Einbeziehung der jüngsten Änderungen und BMF-Schreiben gewährleistet, die bis zum Redaktionsschluss im Februar 2023 veröffentlicht wurden. Mit über 2400 Seiten bietet dieses Fachbuch eine detaillierte und strukturierte Übersicht über die wesentlichen Aspekte des Umsatzsteuerrechts und ist somit ein unverzichtbares Hilfsmittel für Fachleute in diesem Bereich.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Spezialwissen Umsatzsteuer, Schulbücher von Ralf SikorskiDas Buch "Spezialwissen Umsatzsteuer" bietet eine umfassende und anschauliche Darstellung der umsatzsteuerlichen Besonderheiten. Verfasst von Ralf Sikorski, richtet sich dieses Schulbuch an Lernende, die sich intensiv mit den komplexen Aspekten der Umsatzsteuer auseinandersetzen möchten. Die zweite Auflage, die im Jahr 2026 veröffentlicht wurde, enthält zahlreiche Übersichten und praxisnahe Beispiele, die das Verständnis der Materie erleichtern. Mit 237 Seiten bietet das Buch eine fundierte Grundlage für das Studium und die Anwendung der Umsatzsteuer in verschiedenen Kontexten. Der kartonierte Einband sorgt für eine angenehme Handhabung und Langlebigkeit. Dieses Werk ist in deutscher Sprache verfasst und eignet sich sowohl für den Unterricht als auch für die individuelle Weiterbildung.54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
#steuernkompakt Umsatzsteuer, Fachbücher von Ulrike GeismannDie Autorin erklärt smart und fokussiert, wie man die USt-Voranmeldung und USt-Erklärung schnell in den Griff bekommt und Beratungsfallen im Bereich der USt vermeidet. Sie erläutert zunächst die Grundzüge des Umsatzsteuerrechts. Viele Beispiele erleichtern den systematischen Einstieg ins Umsatzsteuerrecht und ermöglichen den schnellen Praxistransfer. Mit Ausführungen zur Soll-Ist-Besteuerung, zur Behandlung der Umsatzsteuer in Einnahme-Überschuss-Rechnungen sowie Hinweisen zu den Anforderungen an die korrekte Rechnungsstellung und zu der Frage, worauf Steuerkanzleien bei der Übernahme von Neumandaten umsatzsteuerlich besonders achten müssen. Perfekt beim Onboarding, in der Fortbildung und als Schnelleinstieg für Steuerprofis in ein nicht geläufiges Rechtsgebiet.29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
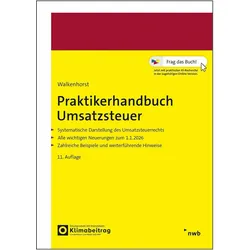
Praktikerhandbuch Umsatzsteuer, Ratgeber von Ralf WalkenhorstDas Umsatzsteuerrecht unterliegt einem ständigen Wandel. Neue Gesetze sowie die Flut von BFH- und EuGH-Entscheidungen machen es dem Praktiker immer schwerer, sich zurechtzufinden. Dieses grundlegende Handbuch stellt die äusserst komplizierte Thematik aktuell und ausführlich dar. Es bietet Ihnen einen schnellen Zugang zu konkreten Fragestellungen der Umsatzsteuer. Der Aufbau des Handbuchs orientiert sich am umsatzsteuerlichen Prüfungsschema und ermöglicht Ihnen, sich die Grundlagen systematisch zu erarbeiten. Weiterführende Literaturhinweise, zahlreiche Beispiele und Handlungsempfehlungen unterstützen Sie bei der praktischen Umsetzung. Neu in der 11. Auflage: Rechtsstand 1. 1. 2026, Neufassung der Kleinunternehmerregelung, Einführung der elektronischen Rechnung zum 1. 1. 2025, Änderung des Steuersatzes für land- und forstwirtschaftliche Betriebe, Anpassung der Beträge zur Bestimmung des Voranmeldungszeitraums, aktuelle Rechtsprechung zum unrichtigen Steuerausweis. Inklusive Online-Version und 'Frag das Buch.' KI Recherche. Mit 'Frag das Buch.' nutzen Sie NWB KIRA jetzt auch in Online-Büchern. Damit können Sie jetzt gezielt in der Online-Version dieses Werks mit der KI Recherche-Assistenz von NWB arbeiten. Mit der Chat-Funktion erhalten Sie direkt eine Antwort auf Ihre steuerliche Fachfrage. Bei Bedarf können Sie den Chat vertiefen. Inhaltsverzeichnis: - Einführung - Steuerbarkeit - Steuerbefreiungen - Bemessungsgrundlage - Steuersatz - Entstehung - Rechnung - Vorsteuer - Besteuerungsverfahren - Sonderregelungen.89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
-
Wird die Gewerbesteuer vom Umsatz oder Gewinn?
Die Gewerbesteuer wird in Deutschland nicht direkt vom Umsatz oder Gewinn berechnet, sondern basiert auf dem Gewerbeertrag eines Unternehmens. Der Gewerbeertrag wird aus dem Gewinn ermittelt, der in der Steuerbilanz ausgewiesen wird, und unterliegt bestimmten Hinzurechnungen und Kürzungen. Somit ist die Gewerbesteuer eine Steuer auf die wirtschaftliche Leistungsfähigkeit eines Unternehmens. Sie wird von den Gemeinden erhoben und ist eine der wichtigsten Einnahmequellen für die kommunalen Haushalte. **
-
Wie hoch ist die Gewerbesteuer vom Gewinn?
Die Höhe der Gewerbesteuer vom Gewinn hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Gewerbeertrag, dem Hebesatz der jeweiligen Gemeinde und eventuellen Freibeträgen. Der Gewerbeertrag wird aus dem Gewinn des Unternehmens ermittelt, wobei bestimmte Betriebsausgaben abgezogen werden dürfen. Anschließend wird der Gewerbeertrag mit dem individuellen Hebesatz der Gemeinde multipliziert, um die konkrete Höhe der Gewerbesteuer zu berechnen. Es ist daher ratsam, sich an einen Steuerberater zu wenden, um die genaue Höhe der Gewerbesteuer für das eigene Unternehmen zu ermitteln. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem muss er seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und die entsprechenden Steuern entrichten. Darüber hinaus ist er verpflichtet, die Gewerbesteuer zu ermitteln, zu zahlen und in der Gewerbesteuererklärung zu deklarieren. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.